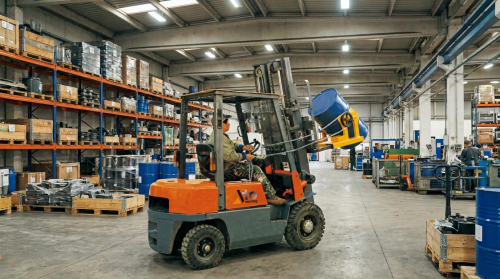
Las carretillas elevadoras impulsaron la manipulación global de materiales, con más de 4.8 millones de unidades en uso activo en almacenes, fábricas, puertos y obras de construcción. El rápido crecimiento del mercado, liderado por Asia-Pacífico y Europa, coincidió con una marcada transición hacia sistemas de propulsión eléctricos, híbridos y de hidrógeno, y la aparición de flotas autónomas basadas en IA.
Este artículo examinó cómo estos cambios tecnológicos interactuaron con aplicaciones específicas del sector, desde la intralogística del comercio electrónico hasta las operaciones todoterreno, y cómo las decisiones de ingeniería sobre clases, capacidades y fuentes de energía influyeron en el rendimiento de la flota. También analizó el papel de los sistemas de seguridad, la capacitación de los operadores y el mantenimiento estructurado en el control del coste del ciclo de vida, y concluyó con una visión prospectiva sobre cómo la regulación, los objetivos de sostenibilidad y las herramientas digitales como los gemelos redefinirían las estrategias de utilización de las carretillas elevadoras.
Dinámica del mercado y cambios tecnológicos en el uso de carretillas elevadoras
El sector mundial de carretillas elevadoras experimentó una expansión sostenida, impulsada por la automatización logística, el crecimiento del comercio electrónico y la densificación de almacenes. Las proyecciones de valor de mercado variaron según la metodología, pero todas indicaron sólidas tasas de crecimiento anual compuesto de entre el 5% y el 20% hasta principios de la década de 2030. Las plataformas eléctricas, las carretillas con capacidades inferiores a 5 toneladas y las carretillas contrapesadas industriales dominaron las nuevas inversiones. Al mismo tiempo, los fabricantes de equipos originales (OEM) reasignaron capital hacia líneas de productos automatizadas y de bajas emisiones para cumplir con los requisitos normativos y de los clientes.
Tendencias de crecimiento, demanda regional y fabricantes de equipos originales clave
Las ventas globales de carretillas elevadoras superaron los 1.6 millones de unidades en 2024, un aumento de aproximadamente el 10.3 % con respecto a 2022. Las estimaciones de la base instalada superaron los 4.8 millones de unidades activas, lo que indica una gran oportunidad de modernización y reemplazo. Los almacenes y centros de distribución representaron aproximadamente el 60 % de las implementaciones en conjunto, lo que refleja el aumento del 32 % en la utilización vinculado al comercio electrónico entre 2021 y 2024. Las fábricas, los puertos y los centros de transporte conformaron los siguientes clústeres de aplicaciones más grandes, cada uno con ciclos de trabajo y restricciones ambientales distintos.
Asia-Pacífico representó aproximadamente el 49% del mercado global, impulsada por la industrialización y la automatización en China, India y el Sudeste Asiático. Europa contribuyó con alrededor del 28% y mostró el crecimiento previsto más rápido, respaldado por estrictas normas de emisiones y la modernización de instalaciones industriales abandonadas. América del Norte representó aproximadamente el 23%, y Estados Unidos por sí solo representó entre el 22% y el 25% de las ventas globales de unidades, con más de 340,000 unidades nuevas en 2024. Mercados más pequeños, pero en crecimiento, incluyeron Brasil y los países del CCG, donde la expansión de la fabricación y los grandes programas de construcción impulsaron la demanda.
La concentración del mercado se mantuvo alta, con los cinco principales fabricantes controlando más del 60% de la cuota de mercado global. Toyota Industries Corporation lideró con una cuota de mercado cercana al 25% y más de 350,000 unidades producidas anualmente, seguida de Kion Group con aproximadamente el 18% y más de 250,000 unidades. Otros fabricantes de equipos originales (OEM) importantes fueron Hyster-Yale, Jungheinrich, Crown, Mitsubishi-Nichiyu, Hangcha, Clark, Anhui Heli y UniCarriers. Estos fabricantes invirtieron más de 2.8 millones de dólares entre 2022 y 2025 en electrificación, tecnologías de hidrógeno y plataformas de automatización, lo que influyó en las hojas de ruta de los productos y los parámetros de referencia del coste total de propiedad (TCO).
Adopción de sistemas de propulsión eléctricos, híbridos y de hidrógeno
Para 2024, las carretillas elevadoras eléctricas representaban aproximadamente el 63 % de las ventas mundiales de unidades, superando a las variantes de combustión interna (CI) en la mayoría de las aplicaciones interiores y de servicio ligero a medio. Las carretillas elevadoras eléctricas con conductor representaban más del 34 % de todas las ventas, mientras que las unidades eléctricas para pasillos estrechos y las de conductor manual o con conductor manual contribuían con alrededor del 15 % y el 12 % respectivamente. Las carretillas elevadoras eléctricas contrapesadas con capacidad inferior a 5 toneladas se convirtieron en la configuración dominante en almacenes, logística minorista e intralogística de fabricación. La tecnología de iones de litio desplazó a las baterías de plomo-ácido en los nuevos diseños debido a una eficiencia energética aproximadamente un 40 % mayor y un mantenimiento reducido.
Las carretillas elevadoras de combustión interna aún representaban alrededor del 37% del mercado, manteniéndose cruciales en operaciones de servicio pesado, exteriores y terrenos difíciles. Las unidades diésel y de GLP proporcionaban alta potencia continua, tolerancia a condiciones adversas y un reabastecimiento rápido, lo cual era ideal para puertos, construcción y minería. Sin embargo, las regulaciones ambientales en Europa y Norteamérica redujeron la cuota de mercado de las carretillas elevadoras diésel en aproximadamente un 22% entre 2020 y 2024. Las carretillas elevadoras híbridas, que combinan motores de combustión interna con accionamientos eléctricos o sistemas de recuperación de energía, alcanzaron alrededor del 5% de la demanda, dirigidas a operadores que necesitan turnos largos con una infraestructura de carga limitada.
Las carretillas elevadoras de pila de combustible de hidrógeno surgieron como una alternativa estratégica donde el reabastecimiento rápido y la alta disponibilidad eran cruciales, como en puertos y grandes centros de distribución. Para 2024, más de 30,000 unidades de pila de combustible estaban en funcionamiento a nivel mundial, con el apoyo de proyectos piloto como la Autoridad Portuaria de Nagoya y proveedores logísticos europeos. Los sistemas de hidrógeno ofrecían cero emisiones in situ y tiempos de reabastecimiento rápidos, comparables a los del diésel, pero requerían una infraestructura de abastecimiento dedicada y una sólida ingeniería de seguridad. A medida que la producción de hidrógeno verde se expandía y los costos se reducían, más fabricantes de equipos originales (OEM) introdujeron opciones de pila de combustible para plataformas de contrapeso estándar.
Implementaciones de montacargas autónomos y con IA
Las carretillas elevadoras autónomas y semiautónomas pasaron de proyectos piloto a una implementación general temprana. Para 2024, las carretillas elevadoras guiadas por IA representaban aproximadamente el 7 % de las instalaciones globales, con proyecciones que superan las 150.
Aplicaciones de montacargas por industria y entorno operativo
Los patrones de utilización de montacargas variaron considerablemente según el sector, impulsados por el perfil de carga, el ciclo de trabajo y el entorno. Los almacenes y centros de distribución operaban la mayor base instalada, seguidos de las fábricas y la logística portuaria. Los terrenos accidentados, la construcción y las zonas agrícolas requerían chasis y sistemas de propulsión especializados para terrenos irregulares y con poca tracción. Comprender estos segmentos de aplicación permitió a los ingenieros especificar clases, capacidades y sistemas de energía que se ajustaban a los objetivos de riesgo, rendimiento y coste.
Almacenamiento, comercio electrónico y centros de distribución
Los almacenes y centros de distribución representaron aproximadamente el 42 % del despliegue mundial de carretillas elevadoras, o alrededor de 1.9 millones de unidades activas. El crecimiento del comercio electrónico incrementó la utilización de carretillas elevadoras en almacenes en aproximadamente un 32 % entre 2021 y 2024, con un mayor volumen de recogidas por hora y turnos más largos. Las carretillas elevadoras eléctricas con conductor a bordo, las carretillas para pasillos estrechos y las transpaletas de clase III predominaron en estos entornos debido a sus cero emisiones locales, su bajo nivel de ruido y su idoneidad para diseños con gran cantidad de estanterías. Las capacidades típicas se mantuvieron por debajo de las 5 toneladas, y las carretillas de iones de litio de alto ciclo fueron las preferidas para operaciones de varios turnos debido a su rápida carga de oportunidad y su voltaje estable.
Los centros logísticos modernos combinan cada vez más carretillas elevadoras operadas por personal con unidades autónomas para el transporte horizontal repetitivo. Las carretillas de pasillo estrecho operaban en pasillos inferiores a 2.0 m, lo que permitía una mayor densidad de almacenamiento, pero exigía un guiado preciso y un control de estabilidad. Los suelos requerían tolerancias de planitud estrictas para evitar la oscilación del mástil a alturas de elevación superiores a 10 m. La integración con sistemas de gestión de almacenes (SGA) y sistemas de localización en tiempo real mejoró la asignación de plazas, la minimización de desplazamientos y la prevención de colisiones, especialmente en tráfico mixto con peatones y vehículos automotores autónomos.
Intralogística de fábrica y soporte a la producción
Las fábricas representaban aproximadamente el 33 % de la demanda de carretillas elevadoras, con más de 540 000 en uso activo en todo el mundo. En la industria manufacturera, las carretillas elevadoras facilitaban la recepción de materias primas, el flujo de productos en proceso entre procesos y la preparación de productos terminados para su envío. Las carretillas contrapesadas se encargaban de las cargas paletizadas, mientras que los tractores de remolque facilitaban la logística de reparto a las líneas de montaje. El peso de las cargas solía oscilar entre 1.5 y 3.5 toneladas, pero las industrias pesadas, como la metalúrgica y la de estampación de automóviles, requerían unidades de mayor capacidad y accesorios especializados.
Las normativas sobre la calidad del aire interior y las prácticas de fabricación eficiente impulsaron la adopción de carretillas elevadoras eléctricas contrapesadas y automatizadas en las fábricas. Las carretillas eléctricas redujeron la exposición a los gases de escape, la vibración y simplificaron la integración con los sistemas de monitorización energética. Las carretillas elevadoras de pila de combustible de hidrógeno comenzaron a aparecer en plantas de alto rendimiento con repostaje centralizado, donde los tiempos de repostaje rápidos compensaban el mayor coste de la infraestructura. La ingeniería de seguridad se centró en pasillos de carretillas claramente segregados, la gestión visual y la estandarización del trabajo de carga, descarga y alimentación de línea.
Puertos, aeropuertos y terminales ferroviarias
Los puertos utilizaban aproximadamente el 11 % del parque mundial de carretillas elevadoras, mientras que los aeropuertos representaban cerca del 3 % y los centros ferroviarios o de transporte alrededor del 6 %. Estos entornos requerían carretillas elevadoras robustas, capaces de operar al aire libre, sobre pavimentos irregulares y en condiciones climáticas variables. Las carretillas elevadoras de combustión interna (CCI) y las eléctricas de alta capacidad se encargaban de la carga paletizada, la carga fraccionada y las unidades de carga, con capacidades que a menudo oscilaban entre 3 y más de 8 toneladas. En las terminales de contenedores, las carretillas elevadoras complementaban a las apiladoras de alcance y a las carretillas pórtico para tareas auxiliares de manipulación de carga y mantenimiento.
Las normativas ambientales en puertos marítimos y aeropuertos aceleraron la transición de carretillas elevadoras diésel a eléctricas y de pila de combustible de hidrógeno. Por ejemplo, la Autoridad Portuaria de Nagoya implementó carretillas elevadoras de hidrógeno para reducir las emisiones locales y el ruido cerca de zonas residenciales. Las operaciones de apoyo en tierra en los aeropuertos utilizaron cada vez más carretillas elevadoras eléctricas para la preparación de equipaje y la logística de catering en terminales y hangares. En las zonas de estacionamiento ferroviario, las carretillas elevadoras facilitaron la carga de vagones, el transbordo de palés y los depósitos de mantenimiento, donde la alta maniobrabilidad entre vías y los espacios reducidos eran cruciales.
Construcción, minería, agricultura y terrenos accidentados
Las carretillas elevadoras todoterreno representaban aproximadamente el 9% del mercado mundial de carretillas elevadoras y prestaban servicio a los sectores de la construcción, la minería y la agricultura. Estas máquinas se caracterizaban por su gran altura libre al suelo, neumáticos de gran tamaño y mástiles reforzados para operar en tierra suelta, grava y superficies sin terminar. Las capacidades de elevación típicas oscilaban entre 2 y más de 5 toneladas, con centros de carga extendidos para la manipulación de palés de ladrillos, bloques, madera o bolsas a granel. Los sistemas de propulsión de combustión interna, a menudo diésel, dominaron históricamente debido a su alto par motor.
Consideraciones de ingeniería para el diseño y la operación de flotas
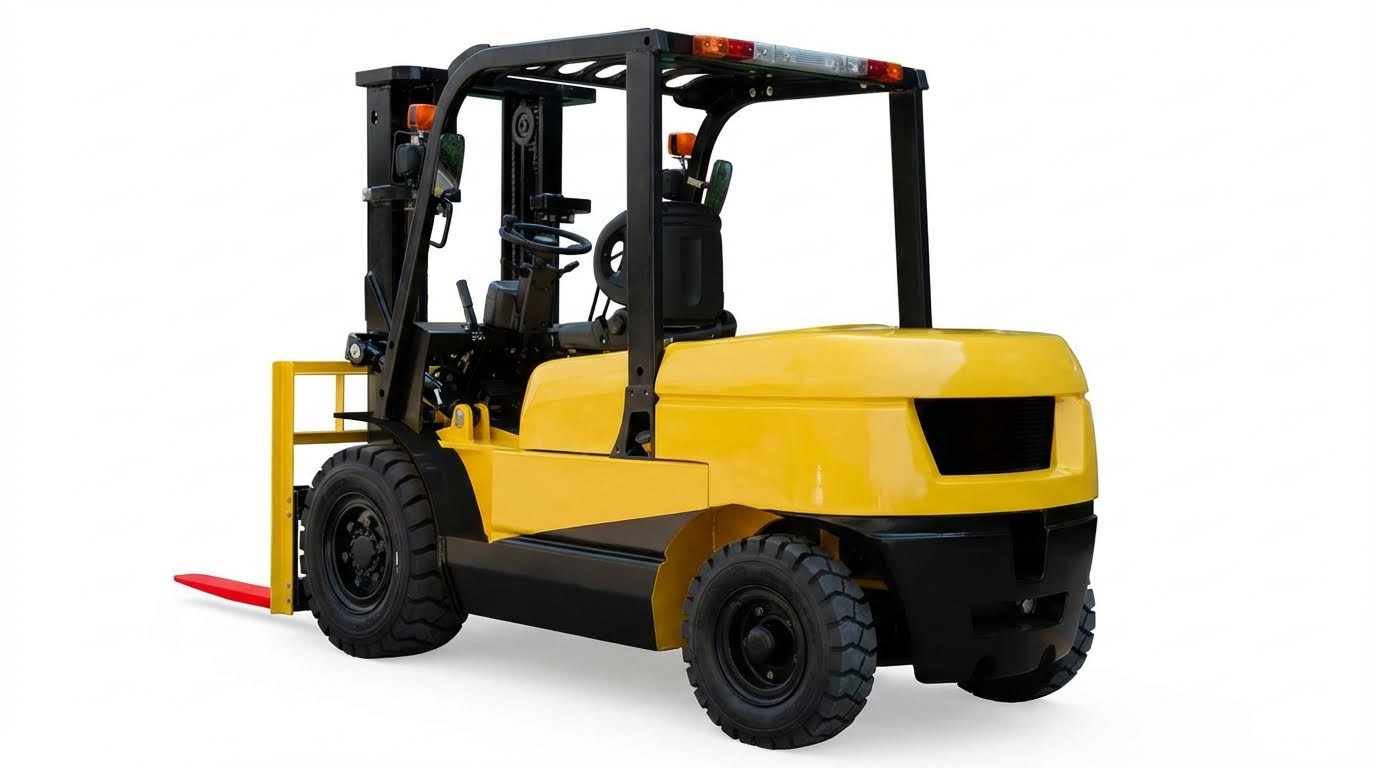
La ingeniería de una flota de montacargas requería un enfoque estructurado que vinculara la selección de equipos, la infraestructura, la seguridad y la economía del ciclo de vida. Las decisiones sobre las clases de montacargas, sus capacidades y fuentes de energía influían directamente en el rendimiento, la demanda energética y el cumplimiento normativo. La distribución de las instalaciones y la geometría de los pasillos limitaban el tipo de montacargas, mientras que las nuevas herramientas de gemelos digitales permitían la simulación de los flujos de tráfico y la congestión. Los robustos sistemas de seguridad, la capacitación de los operadores y los rigurosos programas de mantenimiento mantuvieron el rendimiento durante años de trabajo intensivo.
Selección de clases, capacidades y fuentes de energía
El diseño de la flota comenzó con el mapeo de los perfiles de carga: masa, dimensiones, centro de gravedad y alturas de elevación. Si bien las capacidades inferiores a 5 toneladas predominaban a nivel mundial, las industrias pesadas aún requerían carretillas elevadoras contrapesadas de mayor capacidad . Los ingenieros adaptaron estos requisitos a las clases de carretillas elevadoras, y las unidades industriales contrapesadas alcanzaron más del 74 % de la cuota de mercado en 2025. Las transpaletas eléctricas y las carretillas de mano de clase III crecieron rápidamente en el comercio electrónico y el comercio minorista debido a su uso en trayectos cortos y de alta frecuencia.
La elección del sistema de propulsión dependía del ciclo de trabajo, la ventilación y los objetivos de sostenibilidad. Los camiones eléctricos lideraron las nuevas ventas, impulsados por las cero emisiones locales y el endurecimiento de las restricciones al diésel en Europa y Norteamérica. Las baterías de iones de litio ofrecían aproximadamente un 40 % más de eficiencia energética que las de plomo-ácido y admitían la carga rápida o de oportunidad. Los modelos de combustión interna y todoterreno siguieron siendo esenciales en exteriores, puertos, construcción y agricultura, donde los turnos largos y el terreno irregular exigían un alto par motor y un repostaje rápido.
Las carretillas elevadoras de pila de combustible de hidrógeno surgieron donde la alta utilización y la infraestructura de repostaje centralizada justificaban la inversión. Más de 30,000 unidades estaban en funcionamiento en 2024, principalmente en puertos y grandes centros logísticos. Las arquitecturas híbridas que combinan motores de combustión interna y accionamientos eléctricos cubrieron casos de uso transitorios, representando alrededor del 5% de la demanda. Los ingenieros evaluaron el coste total de propiedad, considerando los precios de la energía, los intervalos de mantenimiento y los cambios regulatorios previstos en un horizonte de planificación de 5 a 10 años.
Diseño de distribución, pasillos y optimización de gemelos digitales
El rendimiento de las carretillas elevadoras dependía en gran medida de la geometría del almacén y del patio. Las carretillas eléctricas de pasillo estrecho, que representan aproximadamente el 15% de las ventas, permitían el almacenamiento en estanterías con anchos de pasillo cercanos a la longitud del palé, además de un espacio libre limitado. Las carretillas contrapesadas estándar requerían pasillos más anchos para tener en cuenta la dirección de las ruedas traseras y el giro de la cola. Los ingenieros equilibraron la densidad de almacenamiento con la distancia de recorrido, asegurando radios de giro adecuados en las intersecciones y accesos a los muelles. La clara segregación de rutas peatonales y vehiculares redujo los puntos de conflicto.
Los modelos de gemelos digitales respaldaron cada vez más estas decisiones de diseño. Los ingenieros importaron diseños CAD y los alimentaron con modelos paramétricos de carretillas elevadoras, cada uno con restricciones de aceleración, velocidad y giro. Las herramientas de simulación predijeron la longitud de las colas en los muelles, la congestión en los pasillos transversales y la utilización de diferentes tipos de carretillas. Esto permitió comparar, por ejemplo, carretillas de pasillo más estrecho con mayor capacidad de almacenamiento y menos unidades de contrapeso, pero de mayor capacidad. El análisis de escenarios incorporó el crecimiento del volumen de comercio electrónico, que había incrementado la utilización de carretillas elevadoras en el almacén en más de un 30 % entre 2021 y 2024.
Los gemelos digitales también facilitaron la planificación de la infraestructura de carga y repostaje. En el caso de las flotas eléctricas, los ingenieros localizaron los puntos de carga para minimizar los viajes en vacío y evitar las horas punta de la red. Para el hidrógeno o el GLP, modelaron el acceso a los tanques, la ventilación y la salida de emergencia. A medida que las carretillas elevadoras autónomas se expandieron a aproximadamente el 7% de las instalaciones, los modelos de diseño tuvieron que incorporar la línea de visión de los sensores, reflectores fijos y zonas de paso seguras para el tráfico mixto manual y robótico.
Sistemas de seguridad, capacitación y cumplimiento de normas
La ingeniería de seguridad para flotas de montacargas alineó las capacidades de los equipos con los marcos regulatorios y los riesgos específicos del sitio. OSHA y otras autoridades similares exigieron la certificación de los operadores y la recertificación obligatoria cada tres años. Los operadores debían certificarse para las clases de montacargas que utilizaban. Las inspecciones diarias previas al turno eran obligatorias, abarcando tanto controles visuales como operativos, incluyendo horquillas, cadenas de mástil, mangueras hidráulicas, cinturones de seguridad y dispositivos de advertencia. Estas inspecciones redujeron la probabilidad de fallas mecánicas durante maniobras de alto riesgo.
Los sistemas de seguridad a bordo evolucionaron rápidamente. Los sistemas de detección de proximidad y alerta para peatones, como el sistema anticolisión basado en IA, lanzado en 2025, utilizaban sensores para advertir a los operadores o limitar automáticamente la velocidad. La zonificación de velocidad, integrada con los sistemas de gestión de almacenes, impuso velocidades más bajas cerca de muelles, zonas de picking y cruces. Los sensores de pesaje de carga y ángulo de mástil ayudaron a prevenir sobrecargas e inestabilidad en elevaciones. Los ingenieros especificaron alarmas redundantes: balizas visuales, bocinas audibles y, en algunos casos, patrones de luz proyectados en el suelo para marcar las rutas de tránsito.
Los programas de capacitación enfatizaron que las carretillas elevadoras se comportaban de manera diferente a los automóviles debido a la dirección trasera, los centros de gravedad elevados y la visibilidad reducida. Las mejores prácticas requerían mantener las cargas bajas durante el desplazamiento y usar observadores cuando la visibilidad...
Resumen y direcciones futuras en la utilización de montacargas
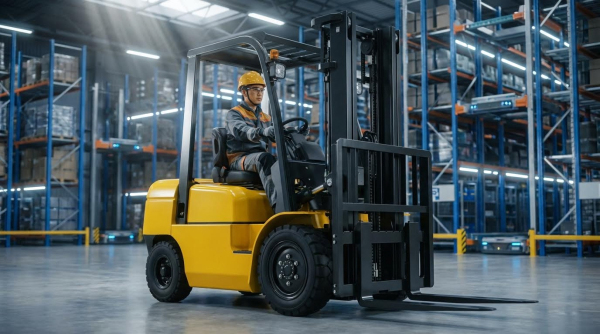
El uso global de carretillas elevadoras se expandió rápidamente en almacenes, fábricas, puertos y construcción, impulsado por el crecimiento del comercio electrónico y la automatización logística. Los datos de mercado indicaron un fuerte crecimiento unitario, una creciente penetración de carretillas eléctricas y un mayor despliegue de plataformas autónomas y de pilas de combustible de hidrógeno. Al mismo tiempo, los requisitos de seguridad similares a los de la OSHA y las inspecciones obligatorias previas a los turnos siguieron siendo fundamentales para el control de riesgos, mientras que los programas de mantenimiento estructurados con intervalos diarios de hasta 500 horas protegieron la disponibilidad y el valor residual. En conjunto, estas tendencias transformaron la forma en que los operadores especificaban las clases, capacidades y sistemas de propulsión para diversos entornos operativos.
Es probable que las futuras flotas de carretillas elevadoras sean predominantemente eléctricas de menos de 5 toneladas, gracias a las tecnologías de iones de litio y pilas de combustible, que mejoran la eficiencia energética en aproximadamente un 40 % en comparación con los sistemas de plomo-ácido tradicionales. Las carretillas autónomas y con asistencia de IA, que ya representan alrededor del 7 % de las instalaciones, probablemente integrarán software más avanzado de percepción, prevención de colisiones y gestión del tráfico, estrechamente vinculado con la gestión de la preparación de pedidos en almacenes y los sistemas de gemelos digitales. La presión regulatoria sobre las carretillas diésel y de combustión interna de altas emisiones seguirá acelerando su sustitución, especialmente en Europa y Norteamérica, lo que reforzará la demanda de soluciones de cero emisiones en espacios interiores y de uso mixto.
En la práctica, los operadores que planifiquen flotas nuevas o de reemplazo deberían adoptar un enfoque basado en datos que combine análisis del ciclo de trabajo, simulaciones de pasillos y estanterías, y modelos de costes del ciclo de vida, incluyendo energía, mantenimiento y tiempo de inactividad. La ingeniería de seguridad debe mantenerse integrada, desde el EPI y la certificación de operadores hasta la detección avanzada de proximidad y listas de verificación estandarizadas previas al turno, conformes con la OSHA o normativas equivalentes. Durante la próxima década, la tecnología de montacargas evolucionará desde activos independientes de manipulación de materiales hasta nodos conectados y con abundantes sensores dentro de redes logísticas ciberfísicas. Sin embargo, el éxito seguirá dependiendo de un mantenimiento riguroso, una formación sólida y una adaptación precisa de las capacidades de los equipos a las condiciones operativas reales.