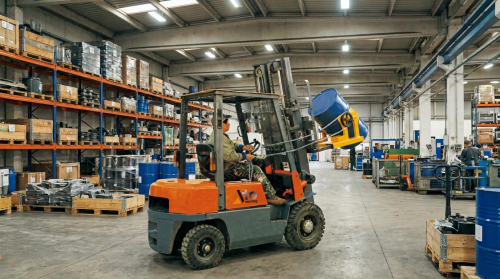
As empilhadeiras foram fundamentais para a movimentação global de materiais, com mais de 4.8 milhões de unidades em uso ativo em armazéns, fábricas, portos e canteiros de obras. O rápido crescimento do mercado, impulsionado pela Ásia-Pacífico e Europa, coincidiu com uma mudança significativa em direção a sistemas de propulsão elétricos, híbridos e a hidrogênio, além do surgimento de frotas autônomas com inteligência artificial.
Este artigo examinou como essas mudanças tecnológicas interagiram com aplicações específicas do setor, desde a intralogística do comércio eletrônico até operações em terrenos acidentados, e como as decisões de engenharia sobre classes, capacidades e fontes de energia moldaram o desempenho da frota. Também analisou o papel dos sistemas de segurança, do treinamento de operadores e da manutenção estruturada no controle do custo do ciclo de vida e concluiu com uma visão prospectiva sobre como a regulamentação, as metas de sustentabilidade e ferramentas digitais, como os gêmeos digitais, irão redefinir as estratégias de utilização de empilhadeiras.
Dinâmica de mercado e mudanças tecnológicas no uso de empilhadeiras
O setor global de empilhadeiras experimentou uma expansão sustentada, impulsionada pela automação logística, pelo crescimento do comércio eletrônico e pela densificação de armazéns. As projeções de valor de mercado variaram de acordo com a metodologia, mas todas indicaram taxas de crescimento anual composto robustas, de um dígito médio a dois dígitos baixos, até o início da década de 2030. Plataformas elétricas, capacidades abaixo de 5 toneladas e empilhadeiras industriais contrabalançadas dominaram os novos investimentos. Ao mesmo tempo, os fabricantes de equipamentos originais (OEMs) realocaram capital para linhas de produtos de baixa emissão e automatizadas, a fim de se alinharem aos requisitos regulatórios e dos clientes.
Tendências de crescimento, demanda regional e principais fabricantes de equipamentos originais (OEMs).
As vendas globais de empilhadeiras ultrapassaram 1.6 milhão de unidades em 2024, um aumento de cerca de 10.3% em relação a 2022. As estimativas da base instalada ultrapassaram 4.8 milhões de unidades ativas, indicando uma grande oportunidade de modernização e substituição. Armazéns e centros de distribuição representaram aproximadamente 60% das instalações quando combinados, refletindo o aumento de 32% na utilização ligado ao comércio eletrônico entre 2021 e 2024. Fábricas, portos e centros de transporte formaram os próximos maiores grupos de aplicação, cada um com ciclos de trabalho e restrições ambientais distintas.
A região Ásia-Pacífico detinha aproximadamente 49% do mercado global, impulsionada pela industrialização e automação na China, Índia e Sudeste Asiático. A Europa contribuiu com cerca de 28% e apresentou o crescimento previsto mais rápido, sustentado por normas rigorosas de emissões e modernização de instalações existentes. A América do Norte representou cerca de 23%, com os Estados Unidos respondendo sozinhos por cerca de 22 a 25% das vendas globais de unidades e mais de 340,000 novas unidades em 2024. Mercados menores, porém em crescimento, incluíam o Brasil e os países do Conselho de Cooperação do Golfo (CCG), onde a expansão da produção e grandes programas de construção aumentaram a demanda.
A concentração de mercado permaneceu alta, com os cinco maiores fabricantes controlando mais de 60% da participação global. A Toyota Industries Corporation liderou com cerca de 25% de participação e mais de 350,000 unidades produzidas anualmente, seguida pelo Grupo Kion com aproximadamente 18% e mais de 250,000 unidades. Outros fabricantes de equipamentos originais (OEMs) importantes incluíram Hyster-Yale, Jungheinrich, Crown, Mitsubishi-Nichiyu, Hangcha, Clark, Anhui Heli e UniCarriers. Esses OEMs investiram mais de US$ 2.8 bilhões entre 2022 e 2025 em eletrificação, tecnologias de hidrogênio e plataformas de automação, influenciando os roteiros de produtos e os parâmetros de custo total de propriedade.
Adoção de sistemas de propulsão elétricos, híbridos e a hidrogênio
Em 2024, as empilhadeiras elétricas representavam cerca de 63% das vendas globais de unidades, ultrapassando as variantes com motor de combustão interna na maioria das aplicações internas e de serviço leve a médio. As empilhadeiras elétricas com operador a bordo representavam mais de 34% de todas as vendas, enquanto as unidades elétricas para corredores estreitos e as manuais (com operador a bordo ou sem operador a bordo) contribuíam com cerca de 15% e 12%, respectivamente. As empilhadeiras elétricas contrabalançadas com capacidade inferior a 5 toneladas tornaram-se a configuração dominante em armazéns, logística de varejo e intralogística de manufatura. A tecnologia de íon-lítio substituiu as baterias de chumbo-ácido em novos projetos devido à eficiência energética aproximadamente 40% maior e à menor necessidade de manutenção.
As empilhadeiras com motor de combustão interna ainda detinham cerca de 37% do mercado, permanecendo essenciais em operações pesadas, externas e em terrenos acidentados. As unidades a diesel e GLP ofereciam alta potência contínua, tolerância a condições adversas e reabastecimento rápido, o que as tornava adequadas para portos, construção civil e mineração. No entanto, as regulamentações ambientais na Europa e na América do Norte reduziram a participação das frotas a diesel em cerca de 22% entre 2020 e 2024. As empilhadeiras híbridas, que combinam motores de combustão interna com acionamentos elétricos ou sistemas de recuperação de energia, atingiram cerca de 5% da demanda, visando operadores que precisam de longos turnos com infraestrutura de recarga limitada.
As empilhadeiras com células de combustível de hidrogênio surgiram como uma alternativa estratégica em locais onde o reabastecimento rápido e a alta disponibilidade eram cruciais, como portos e grandes centros de distribuição. Mais de 30,000 unidades com células de combustível estavam em operação globalmente até 2024, com o apoio de projetos-piloto como o da Autoridade Portuária de Nagoya e de provedores de logística europeus. Os sistemas de hidrogênio ofereciam zero emissões no local e tempos de reabastecimento rápidos, comparáveis aos do diesel, mas exigiam infraestrutura de abastecimento dedicada e engenharia de segurança robusta. À medida que a produção de hidrogênio verde aumentou e os custos diminuíram, mais fabricantes de equipamentos originais (OEMs) introduziram opções de células de combustível para plataformas de empilhadeiras contrabalançadas padrão.
Implantações de empilhadeiras autônomas e habilitadas por IA
As empilhadeiras autônomas e semiautônomas passaram de projetos-piloto para o início da implantação em larga escala. Em 2024, as empilhadeiras guiadas por IA representavam cerca de 7% das instalações globais, com projeções que ultrapassam 150%.
Aplicações de empilhadeiras por setor e ambiente operacional
Os padrões de utilização de empilhadeiras variaram bastante conforme o setor, influenciados pelo perfil de carga, ciclo de trabalho e ambiente. Armazéns e centros de distribuição apresentaram a maior base instalada, seguidos por fábricas e logística portuária. Terrenos acidentados, canteiros de obras e áreas agrícolas exigiram chassis e sistemas de transmissão especializados para terrenos irregulares e com baixa tração. A compreensão desses segmentos de aplicação permitiu que os engenheiros especificassem classes, capacidades e sistemas de energia que atendessem às metas de risco, produtividade e custo.
Armazenagem, comércio eletrônico e centros de distribuição
Armazéns e centros de distribuição representaram aproximadamente 42% das implantações globais de empilhadeiras, ou cerca de 1.9 milhão de unidades ativas. O crescimento do comércio eletrônico aumentou a utilização de empilhadeiras em armazéns em cerca de 32% entre 2021 e 2024, com maior número de coletas por hora e turnos mais longos. Empilhadeiras elétricas com operador a bordo, empilhadeiras para corredores estreitos e transpaleteiras elétricas Classe III dominaram esses ambientes devido à ausência de emissões locais, baixo ruído e adequação a layouts com uso intensivo de estantes. As capacidades típicas permaneceram abaixo de 5 toneladas, com empilhadeiras de íon-lítio de alta frequência preferidas para operações em vários turnos devido ao carregamento rápido e à tensão estável.
Os modernos centros de distribuição combinam cada vez mais empilhadeiras operadas por operadores com unidades autônomas para o transporte horizontal repetitivo. Empilhadeiras de corredor estreito operam em corredores com menos de 2.0 m de largura, permitindo maior densidade de armazenamento, mas exigindo orientação precisa e controle de estabilidade. Os pisos requerem tolerâncias de planicidade rigorosas para evitar oscilações do mastro em alturas de elevação acima de 10 m. A integração com sistemas de gerenciamento de armazém (WMS) e sistemas de localização em tempo real aprimorou o posicionamento, a minimização de deslocamentos e a prevenção de colisões, especialmente em tráfego misto com pedestres e robôs móveis autônomos.
Intralogística de fábrica e suporte à produção
As fábricas representavam aproximadamente 33% da demanda por empilhadeiras, com mais de 540,000 empilhadeiras em uso ativo em todo o mundo. Na indústria, as empilhadeiras davam suporte ao recebimento de matérias-primas, ao fluxo de produtos em processo (WIP) entre os processos e ao armazenamento de produtos acabados para expedição. As empilhadeiras contrabalançadas movimentavam cargas paletizadas, enquanto os tratores de reboque e os rebocadores davam suporte à logística de entregas rápidas para as linhas de montagem. O peso das cargas geralmente ficava na faixa de 1.5 a 3.5 toneladas, mas indústrias pesadas, como a metalúrgica e a de estampagem automotiva, exigiam unidades de maior capacidade e acessórios especializados.
As regulamentações sobre a qualidade do ar interior e as práticas de produção enxuta impulsionaram a forte adoção de empilhadeiras elétricas contrabalançadas e guiadas automaticamente em fábricas. As empilhadeiras elétricas reduziram a exposição aos gases de escape, diminuíram a vibração e simplificaram a integração com os sistemas de monitoramento de energia. As empilhadeiras com células de combustível de hidrogênio começaram a aparecer em fábricas de alto volume com reabastecimento centralizado, onde os tempos de reabastecimento rápidos compensavam o maior custo da infraestrutura. A engenharia de segurança focou em corredores de empilhadeiras claramente segregados, gerenciamento visual e trabalho padronizado para carga, descarga e alimentação da linha de produção.
Portos, aeroportos e terminais ferroviários
Os portos utilizavam cerca de 11% da frota global de empilhadeiras, enquanto os aeroportos representavam aproximadamente 3% e os terminais ferroviários ou de transporte, cerca de 6%. Esses ambientes exigiam empilhadeiras robustas, capazes de operar ao ar livre, em pavimentos irregulares e sob condições climáticas variáveis. Empilhadeiras contrabalançadas com motores de combustão interna (IC) e elétricas de alta capacidade movimentavam cargas paletizadas, cargas fracionadas e unidades de carga, com capacidades que frequentemente variavam de 3 a mais de 8 toneladas. Nos terminais de contêineres, as empilhadeiras complementavam os reach stackers e os pórticos de transferência para tarefas auxiliares de movimentação de carga e manutenção.
As regulamentações ambientais em portos e aeroportos aceleraram a transição de empilhadeiras a diesel para empilhadeiras elétricas e movidas a células de combustível de hidrogênio. Por exemplo, a Autoridade Portuária de Nagoya implantou empilhadeiras a hidrogênio para reduzir as emissões locais e o ruído perto de zonas residenciais. As operações de apoio em solo nos aeroportos passaram a utilizar cada vez mais empilhadeiras elétricas para a montagem de bagagens e logística de alimentação dentro de terminais e hangares. Em pátios ferroviários, as empilhadeiras auxiliaram no carregamento de vagões, transbordo de paletes e depósitos de manutenção, onde a alta manobrabilidade entre os trilhos e as folgas reduzidas eram essenciais.
Construção, Mineração, Agricultura e Terrenos Acidentados
As empilhadeiras para terrenos acidentados detinham cerca de 9% do mercado global de empilhadeiras e atendiam aos setores de construção, mineração e agricultura. Essas máquinas apresentavam alta distância do solo, pneus pneumáticos grandes e mastros reforçados para operar em solos soltos, cascalho e superfícies irregulares. As capacidades de elevação típicas variavam de 2 a mais de 5 toneladas, com centros de carga estendidos para movimentar paletes de tijolos, blocos, madeira ou big bags. Os motores de combustão interna, geralmente a diesel, historicamente dominaram o mercado devido ao alto torque.
Considerações de engenharia para o projeto e operação de frotas
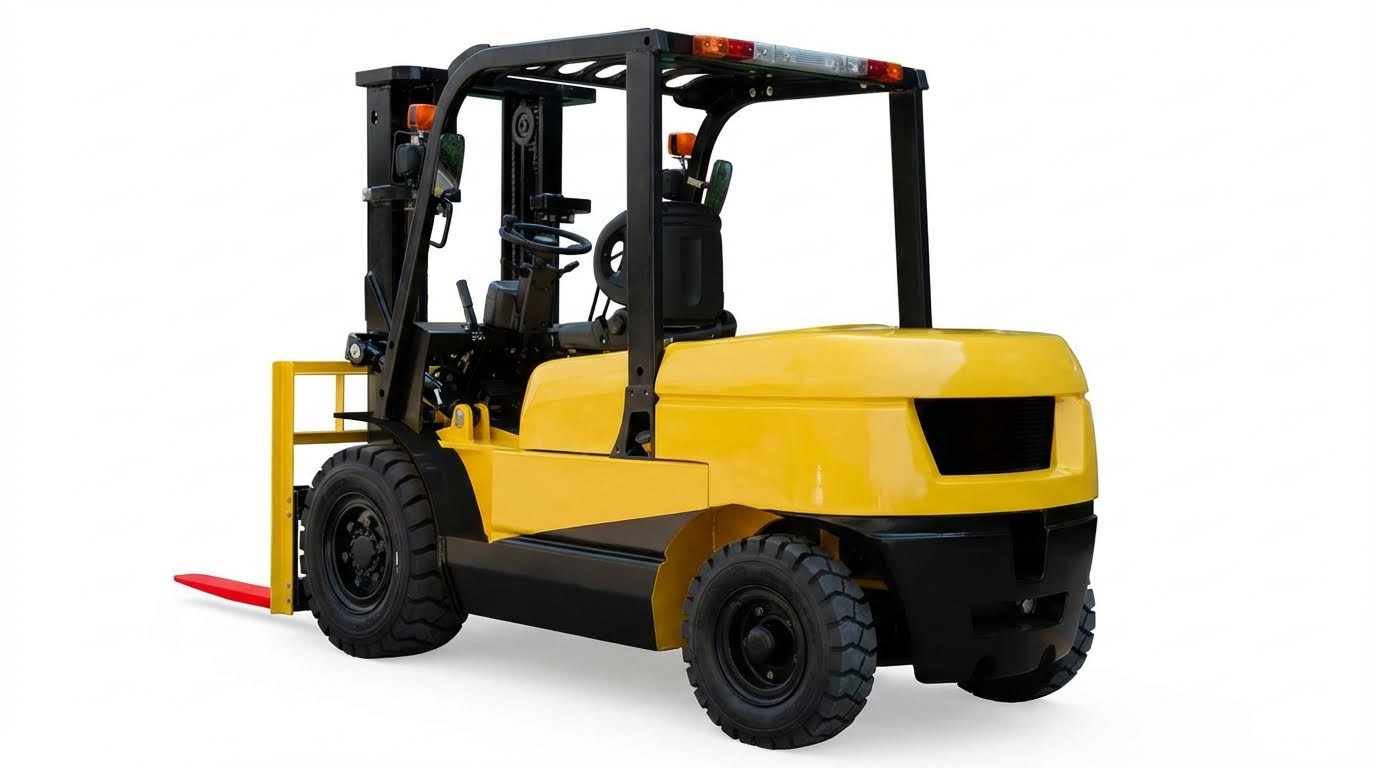
O projeto de uma frota de empilhadeiras exigiu uma abordagem estruturada que integrasse a seleção de equipamentos, infraestrutura, segurança e economia do ciclo de vida. As decisões sobre as classes de empilhadeiras, capacidades e fontes de energia influenciaram diretamente a produtividade, a demanda de energia e a conformidade com as normas. O layout das instalações e a geometria dos corredores restringiram o tipo de empilhadeira, enquanto as ferramentas emergentes de gêmeos digitais permitiram a simulação de fluxos de tráfego e congestionamentos. Sistemas de segurança robustos, treinamento de operadores e programas de manutenção rigorosos garantiram o desempenho ao longo de anos de operação intensiva.
Selecionando classes, capacidades e fontes de energia
O projeto de frotas começou com o mapeamento dos perfis de carga: massa, dimensões, centro de gravidade e alturas de elevação. Capacidades abaixo de 5 toneladas dominavam globalmente, mas as indústrias pesadas ainda exigiam empilhadeiras contrabalançadas com maior capacidade . Os engenheiros adequaram essas necessidades às classes de empilhadeiras, com as unidades industriais contrabalançadas detendo mais de 74% do mercado em 2025. As transpaleteiras elétricas e transpaleteiras elétricas Classe III cresceram rapidamente no comércio eletrônico e no varejo devido ao uso em curtas distâncias e ciclos de alta frequência.
A escolha do sistema de propulsão dependia do ciclo de trabalho, da ventilação e das metas de sustentabilidade. Os caminhões elétricos lideraram as novas vendas, impulsionados pela emissão zero local e pelas restrições mais rigorosas ao diesel na Europa e na América do Norte. As baterias de íon-lítio ofereciam uma eficiência energética cerca de 40% maior do que as de chumbo-ácido e suportavam carregamento rápido ou de oportunidade. Os modelos com motor de combustão interna e para terrenos acidentados permaneceram essenciais em ambientes externos, como portos, construção civil e agricultura, onde longos turnos e terrenos irregulares exigiam alto torque e reabastecimento rápido.
As empilhadeiras com células de combustível de hidrogênio surgiram onde a alta utilização e a infraestrutura centralizada de reabastecimento justificavam o investimento. Mais de 30,000 unidades estavam em operação em 2024, principalmente em portos e grandes centros logísticos. Arquiteturas híbridas, combinando motores de combustão interna e acionamentos elétricos, atenderam a casos de uso de transição, representando cerca de 5% da demanda. Os engenheiros avaliaram o custo total de propriedade, considerando os preços da energia, os intervalos de manutenção e as mudanças regulatórias esperadas em um horizonte de planejamento de 5 a 10 anos.
Layout, projeto de corredores e otimização de gêmeos digitais
O desempenho das empilhadeiras dependia fortemente da geometria do armazém e do pátio. As empilhadeiras elétricas de corredor estreito, que representavam cerca de 15% das vendas, permitiam o uso de estantes com corredores de largura próxima ao comprimento do palete, além de espaço livre limitado. As empilhadeiras contrabalançadas padrão exigiam corredores mais largos para acomodar a direção das rodas traseiras e o giro da traseira. Os engenheiros equilibraram a densidade de armazenamento com a distância de deslocamento, garantindo raios de giro adequados em cruzamentos e acessos às docas. A clara segregação de rotas de pedestres e veículos reduziu os pontos de conflito.
Os modelos de gêmeos digitais passaram a dar suporte crescente a essas decisões de layout. Os engenheiros importaram layouts CAD e os preencheram com modelos paramétricos de empilhadeiras, cada um com restrições de aceleração, velocidade e giro. As ferramentas de simulação previram então o comprimento das filas nas docas, o congestionamento nos corredores transversais e a utilização de diferentes tipos de empilhadeiras. Isso permitiu a comparação entre, por exemplo, empilhadeiras para corredores mais estreitos com estantes mais altas e unidades de contrapeso em menor número, porém com maior capacidade. A análise de cenários incorporou o crescimento nos volumes de comércio eletrônico, que aumentou a utilização de empilhadeiras no armazém em mais de 30% entre 2021 e 2024.
Os gêmeos digitais também auxiliaram no planejamento da infraestrutura de recarga e reabastecimento. Para frotas elétricas, os engenheiros localizaram pontos de recarga para minimizar deslocamentos sem carga e evitar picos de demanda na rede elétrica. Para hidrogênio ou GLP, eles modelaram o acesso aos tanques, a ventilação e as saídas de emergência. Com a expansão das empilhadeiras autônomas para cerca de 7% das instalações, os modelos de layout tiveram que incorporar a linha de visão dos sensores, refletores fixos e zonas de ultrapassagem seguras para tráfego misto de veículos manuais e robôs.
Sistemas de segurança, treinamento e conformidade com normas
A engenharia de segurança para frotas de empilhadeiras alinhou as capacidades dos equipamentos com as estruturas regulatórias e os riscos específicos do local. A OSHA e órgãos similares exigiam a certificação dos operadores e a recertificação obrigatória a cada três anos. Os operadores precisavam ser certificados para as classes exatas de empilhadeiras que utilizavam. Inspeções diárias antes do início do turno eram obrigatórias, abrangendo verificações visuais e operacionais, incluindo garfos, correntes do mastro, mangueiras hidráulicas, cintos de segurança e dispositivos de alerta. Essas inspeções reduziam a probabilidade de falhas mecânicas durante manobras de alto risco.
Os sistemas de segurança embarcados evoluíram rapidamente. Sistemas de detecção de proximidade e alerta de pedestres, como a prevenção de colisões baseada em IA lançada em 2025, utilizavam sensores para alertar os operadores ou limitar automaticamente a velocidade. O zoneamento de velocidade, integrado aos sistemas de gerenciamento de armazém, impunha velocidades mais baixas perto de docas, áreas de separação de pedidos e cruzamentos. Sensores de pesagem de carga e de ângulo do mastro ajudavam a prevenir sobrecargas e instabilidade em empilhadeiras de grande altura. Os engenheiros especificaram alarmes redundantes: sinalizadores visuais, alarmes sonoros e, em alguns casos, projeções de padrões de luz no chão para sinalizar trajetórias.
Os programas de treinamento enfatizavam que as empilhadeiras se comportavam de maneira diferente dos carros devido à direção traseira, ao centro de gravidade elevado e à visibilidade obstruída. As melhores práticas exigiam manter as cargas baixas durante o deslocamento e usar observadores quando a visibilidade estivesse comprometida.
Resumo e Perspectivas Futuras na Utilização de Empilhadeiras
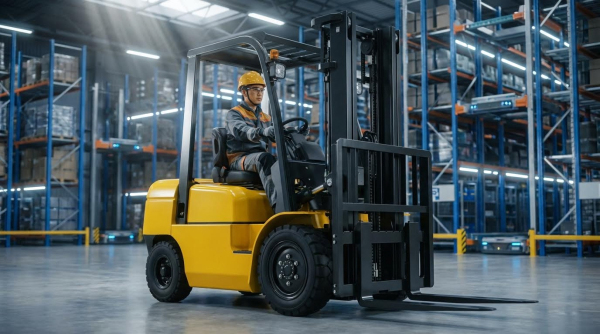
A utilização global de empilhadeiras expandiu-se rapidamente em armazéns, fábricas, portos e construção civil, impulsionada pelo crescimento do comércio eletrônico e pela automação logística. Dados de mercado indicaram um forte crescimento de unidades, aumento da penetração de empilhadeiras elétricas e crescente implantação de plataformas autônomas e de células de combustível de hidrogênio. Ao mesmo tempo, os requisitos de segurança no estilo OSHA e as inspeções obrigatórias antes do início do turno permaneceram essenciais para o controle de riscos, enquanto regimes estruturados de manutenção em intervalos diários a 500 horas protegeram a disponibilidade e o valor residual. Juntas, essas tendências remodelaram a forma como os operadores especificavam classes, capacidades e sistemas de propulsão para diversos ambientes operacionais.
As futuras frotas de empilhadeiras provavelmente serão predominantemente elétricas, com capacidade inferior a 5 toneladas, impulsionadas por tecnologias de íon-lítio e células de combustível que melhoram a eficiência energética em cerca de 40% em comparação com os sistemas tradicionais de chumbo-ácido. Empilhadeiras autônomas e com inteligência artificial, que já representam cerca de 7% das instalações, provavelmente integrarão softwares mais avançados de percepção, prevenção de colisões e gerenciamento de tráfego, intimamente ligados aos sistemas de gerenciamento de separação de pedidos em armazéns e gêmeos digitais. A pressão regulatória sobre empilhadeiras a diesel e com motores de combustão interna de alta emissão continuará a acelerar suas substituições, especialmente na Europa e na América do Norte, reforçando a demanda por soluções de emissão zero em ambientes internos e de uso misto.
Na prática, os operadores que planejam novas frotas ou substituições devem adotar uma abordagem baseada em dados que combine análise do ciclo de trabalho, simulações de corredores e estantes e modelos de custo do ciclo de vida, incluindo energia, manutenção e tempo de inatividade. A engenharia de segurança deve permanecer integrada, desde EPIs e certificação de operadores até detecção avançada de proximidade e listas de verificação padronizadas de pré-turno, alinhadas com as normas da OSHA ou regulamentações equivalentes. Na próxima década, a tecnologia de empilhadeiras evoluirá de ativos independentes de movimentação de materiais para nós conectados e ricos em sensores dentro de redes logísticas ciberfísicas, mas o sucesso ainda dependerá de manutenção rigorosa, treinamento robusto e adequação cuidadosa das capacidades do equipamento às condições reais de operação.